Domain thermomelder.de kaufen?
Wir ziehen mit dem Projekt
thermomelder.de um.
Sind Sie am Kauf der Domain
thermomelder.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain thermomelder.de kaufen?
Wie hoch ist der aktuelle Freibetrag für Erbschaften und Schenkungen?
Der aktuelle Freibetrag für Erbschaften und Schenkungen beträgt 400.000 Euro für Kinder. Für Ehepartner liegt der Freibetrag bei 500.000 Euro. Für Enkelkinder beträgt der Freibetrag 200.000 Euro. **
Was sind die aktuellen Freibeträge für Schenkungen und Erbschaften in Deutschland?
Die aktuellen Freibeträge für Schenkungen und Erbschaften in Deutschland betragen 400.000 Euro für Kinder, 200.000 Euro für Ehepartner und 20.000 Euro für Enkel. Für alle anderen Personen liegt der Freibetrag bei 20.000 Euro. Bei Erbschaften zwischen Geschwistern beträgt der Freibetrag 20.000 Euro. **

Ähnliche Suchbegriffe für Steuern auf Erbschaften und Schenkungen
Top-Angebote
Produkte zum Begriff Steuern auf Erbschaften und Schenkungen:
-
Doppelbesteuerung und europarechtliche Meistbegünstigung bei Erbschaften und Schenkungen, Taschenbuch von Antonia Küper, Lit Verlag, 978-3-8258-8191-7Doppelbesteuerung Und Europarechtliche Meistbegünstigung Bei Erbschaften Und Schenkungen, Taschenbuch Von Antonia Küper, Lit Verlag, 978-3-8258-8191-7, Seitenanzahl: 24824,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krypto und SteuernKrypto und Steuern , Was wissen Sie über Krypto-Token? Das neu konzipierte Werk beschäftigt sich auf wissenschaftlicher Grundlage und hohem fachlichen Niveau mit allen Besteuerungsfragen im Zusammenhang mit DLT-Anwendungen (Distributed Ledger Technology), insbesondere Krypto-Token. Da das Thema "Krypto und Steuern" sehr vielschichtig ist und äußerst dynamischen Entwicklungen unterliegt, wird diese hochaktuelle Materie umfassend unter Berücksichtigung aller relevanten Fragen des materiellen und formellen deutschen Steuerrechts sowie der bedeutsamen zivil- und kapitalmarktrechtlichen Vor- und Nebenfragen behandelt. Das Werk des ersten Zugriffs beantwortert die steuerrechtlichen Fragen im Zusammenhang mit Krypto-Token rechtssicher und fundiert. In 4 Teilen und insgesamt 36 Kapiteln ausführlich erläutert: - Die allgemeinen und grundlegenden (auch zivil-, wirtschafts- und aufsichtsrechtlichen) Themen - Die ertragsteuerlichen und bilanziellen Grundlagen - Die besonderen ertragsteuerlichen Aspekte - Die Erläuterungen zu den indirekten Steuern, dem Verfahrens- und dem Strafrecht Die Herausgeber haben diesen Aufbau vom Allgemeinen zum Speziellen bewusst gewählt, da er als roter Faden für die inhaltliche Durchdringung des Themas unabdingbar ist und aus den Bedürfnissen der Praxis hergeleitet wurde. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202411, Produktform: Leinen, Redaktion: Richter, Stefan~Anzinger, Heribert~Haubner, David~Möhlenbrock, Rolf~Wendt, Michael, Auflage: 24001, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1000, Keyword: DLT-Anwendungen; Distributed Ledger Technology; Krypto-Token, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 46, Gewicht: 1552, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewertung bei Schenkungen und Erbschaften, Taschenbuch von Jürgen Hegemann,Tanja Hegemann, Springer Fachmedien Wiesbaden GmbH, 978-3-658-03711-6Bewertung Bei Schenkungen Und Erbschaften, Taschenbuch Von Jürgen Hegemann,tanja Hegemann, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-03711-6, Seitenanzahl: 31849,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
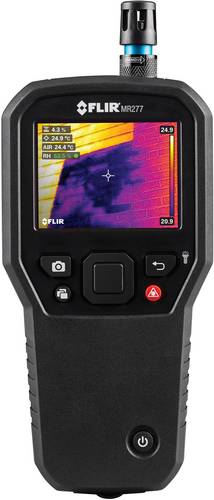
FLIR MR277 Materialfeuchtemessgerät integrierte Wärmebildkamera, Temperaturmessung, Berührungslose IR-MessungDas MR277 ist das erste Gebäudeinspektionssystem von FLIR, das die Vorteile der infrarotgesteuerten Messung (Infrared Guided Measurement, IGM) und unserer patentierten multispektralen dynamischen Bildgebung (MSX) mit fortschrittlichen Umgebungssensoren kombiniert, um Ihnen dabei zu helfen, Probleme schnell zu verorten, klar zu identifizieren und einfach zu dokumentieren. Die IGM-Messhilfetechnologie und ein Laserpointer isolieren den Bereich, in dem Sie den integrierten stiftlosen Feuchtigkeitssensor für nicht-invasive Messungen oder die externe Stiftsonde für invasive Messungen verwenden können. Mit automatisch berechneten Umgebungswerten und einem vor Ort austauschbaren Feuchtigkeits-/Temperatursensor ermöglicht Ihnen das MR277, schnell mit der Arbeit fertig zu werden und somit Ausfallzeiten zu minimieren. Verbinden Sie sich via METERLiNK mit externen Geräten und verwenden Sie FLIR Tools, um die Fehlersuche und -berichterstattung zu verbessern.1454,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie hoch sind die aktuellen Freibeträge für Schenkungen und Erbschaften in Deutschland? Ab welcher Höhe müssen Steuern auf Geschenke und ererbtes Vermögen gezahlt werden?
Die aktuellen Freibeträge für Schenkungen und Erbschaften in Deutschland liegen bei 400.000 Euro für Kinder, 20.000 Euro für Enkel und 100.000 Euro für Ehepartner. Ab einem Wert über diesen Freibeträgen müssen Steuern auf Geschenke und ererbtes Vermögen gezahlt werden. Die Höhe der Steuern richtet sich nach dem Verwandtschaftsverhältnis und dem Wert der Schenkung oder des Erbes. **
-
Was sind die Hauptziele der aktuellen Erbschaftssteuerreform und wie wird sie sich voraussichtlich auf die Besteuerung von Erbschaften und Schenkungen auswirken?
Die Hauptziele der aktuellen Erbschaftssteuerreform sind die Vereinfachung des Steuersystems, die Erhöhung der Gerechtigkeit und die Schließung von Steuerschlupflöchern. Voraussichtlich wird die Reform zu einer höheren Besteuerung von Erbschaften und Schenkungen führen, insbesondere bei größeren Vermögen. Zudem sollen Familienunternehmen und -betriebe durch Freibeträge geschützt werden. **
-
Wie hoch ist der aktuelle Freibetrag für Schenkungen und Erbschaften? Wie wird der Freibetrag von der Steuer abgezogen?
Der aktuelle Freibetrag für Schenkungen und Erbschaften beträgt 500.000 Euro. Der Freibetrag wird von der Steuer abgezogen, indem er vom Wert der Schenkung oder des Erbes abgezogen wird. Falls der Freibetrag überschritten wird, muss für den darüber liegenden Betrag Steuer gezahlt werden. **
-
Wie hoch ist der aktuelle Freibetrag für Schenkungen und Erbschaften und unter welchen Voraussetzungen kann dieser geltend gemacht werden?
Der aktuelle Freibetrag für Schenkungen und Erbschaften beträgt 500.000 Euro. Dieser kann alle 10 Jahre von jedem Erben oder Beschenkten in Anspruch genommen werden. Voraussetzung ist, dass der Beschenkte oder Erbe mit dem Schenker oder Erblasser in gerader Linie verwandt ist. **

Wie hoch ist der aktuelle Freibetrag für Geschenke, die steuerfrei bleiben? In welcher Höhe liegt der Freibetrag für Erbschaften und Schenkungen?
Der aktuelle Freibetrag für steuerfreie Geschenke liegt bei 20.000 Euro pro Jahr. Der Freibetrag für Erbschaften und Schenkungen beträgt 400.000 Euro für Kinder und Ehepartner, 20.000 Euro für Enkel und 100.000 Euro für Eltern. **
Welche Rechte haben Mieter und Vermieter im Hinblick auf die Eigentumsverhältnisse eines Mietobjekts? Welche Regelungen gelten für die Klärung von Eigentümerverhältnissen bei Erbschaften oder Schenkungen?
Mieter haben das Recht auf ungestörten Besitz und Nutzung des Mietobjekts, unabhängig von den Eigentumsverhältnissen. Vermieter haben das Recht, das Mietobjekt zu vermieten und Miete zu erhalten, solange sie rechtmäßige Eigentümer sind. Bei Erbschaften oder Schenkungen müssen die Eigentumsverhältnisse durch entsprechende Dokumente und rechtliche Schritte geklärt werden. **
Top-Angebote
Produkte zum Begriff Steuern auf Erbschaften und Schenkungen:
-
Besteuerung von Erbschaften und Schenkungen., Taschenbuch von Thomas Wilke, Duncker & Humblot, 978-3-428-10620-2Besteuerung Von Erbschaften Und Schenkungen., Taschenbuch Von Thomas Wilke, Duncker & Humblot, 978-3-428-10620-2, Seitenanzahl: 29469,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Doppelbesteuerung und europarechtliche Meistbegünstigung bei Erbschaften und Schenkungen, Taschenbuch von Antonia Küper, Lit Verlag, 978-3-8258-8191-7Doppelbesteuerung Und Europarechtliche Meistbegünstigung Bei Erbschaften Und Schenkungen, Taschenbuch Von Antonia Küper, Lit Verlag, 978-3-8258-8191-7, Seitenanzahl: 24824,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krypto und SteuernKrypto und Steuern , Was wissen Sie über Krypto-Token? Das neu konzipierte Werk beschäftigt sich auf wissenschaftlicher Grundlage und hohem fachlichen Niveau mit allen Besteuerungsfragen im Zusammenhang mit DLT-Anwendungen (Distributed Ledger Technology), insbesondere Krypto-Token. Da das Thema "Krypto und Steuern" sehr vielschichtig ist und äußerst dynamischen Entwicklungen unterliegt, wird diese hochaktuelle Materie umfassend unter Berücksichtigung aller relevanten Fragen des materiellen und formellen deutschen Steuerrechts sowie der bedeutsamen zivil- und kapitalmarktrechtlichen Vor- und Nebenfragen behandelt. Das Werk des ersten Zugriffs beantwortert die steuerrechtlichen Fragen im Zusammenhang mit Krypto-Token rechtssicher und fundiert. In 4 Teilen und insgesamt 36 Kapiteln ausführlich erläutert: - Die allgemeinen und grundlegenden (auch zivil-, wirtschafts- und aufsichtsrechtlichen) Themen - Die ertragsteuerlichen und bilanziellen Grundlagen - Die besonderen ertragsteuerlichen Aspekte - Die Erläuterungen zu den indirekten Steuern, dem Verfahrens- und dem Strafrecht Die Herausgeber haben diesen Aufbau vom Allgemeinen zum Speziellen bewusst gewählt, da er als roter Faden für die inhaltliche Durchdringung des Themas unabdingbar ist und aus den Bedürfnissen der Praxis hergeleitet wurde. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202411, Produktform: Leinen, Redaktion: Richter, Stefan~Anzinger, Heribert~Haubner, David~Möhlenbrock, Rolf~Wendt, Michael, Auflage: 24001, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1000, Keyword: DLT-Anwendungen; Distributed Ledger Technology; Krypto-Token, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 46, Gewicht: 1552, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der aktuelle Freibetrag für Erbschaften und Schenkungen?
Der aktuelle Freibetrag für Erbschaften und Schenkungen beträgt 400.000 Euro für Kinder. Für Ehepartner liegt der Freibetrag bei 500.000 Euro. Für Enkelkinder beträgt der Freibetrag 200.000 Euro. **
-
Was sind die aktuellen Freibeträge für Schenkungen und Erbschaften in Deutschland?
Die aktuellen Freibeträge für Schenkungen und Erbschaften in Deutschland betragen 400.000 Euro für Kinder, 200.000 Euro für Ehepartner und 20.000 Euro für Enkel. Für alle anderen Personen liegt der Freibetrag bei 20.000 Euro. Bei Erbschaften zwischen Geschwistern beträgt der Freibetrag 20.000 Euro. **
-
Wie hoch sind die aktuellen Freibeträge für Schenkungen und Erbschaften in Deutschland? Ab welcher Höhe müssen Steuern auf Geschenke und ererbtes Vermögen gezahlt werden?
Die aktuellen Freibeträge für Schenkungen und Erbschaften in Deutschland liegen bei 400.000 Euro für Kinder, 20.000 Euro für Enkel und 100.000 Euro für Ehepartner. Ab einem Wert über diesen Freibeträgen müssen Steuern auf Geschenke und ererbtes Vermögen gezahlt werden. Die Höhe der Steuern richtet sich nach dem Verwandtschaftsverhältnis und dem Wert der Schenkung oder des Erbes. **
-
Was sind die Hauptziele der aktuellen Erbschaftssteuerreform und wie wird sie sich voraussichtlich auf die Besteuerung von Erbschaften und Schenkungen auswirken?
Die Hauptziele der aktuellen Erbschaftssteuerreform sind die Vereinfachung des Steuersystems, die Erhöhung der Gerechtigkeit und die Schließung von Steuerschlupflöchern. Voraussichtlich wird die Reform zu einer höheren Besteuerung von Erbschaften und Schenkungen führen, insbesondere bei größeren Vermögen. Zudem sollen Familienunternehmen und -betriebe durch Freibeträge geschützt werden. **
Ähnliche Suchbegriffe für Steuern auf Erbschaften und Schenkungen
-
Bewertung bei Schenkungen und Erbschaften, Taschenbuch von Jürgen Hegemann,Tanja Hegemann, Springer Fachmedien Wiesbaden GmbH, 978-3-658-03711-6Bewertung Bei Schenkungen Und Erbschaften, Taschenbuch Von Jürgen Hegemann,tanja Hegemann, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-03711-6, Seitenanzahl: 31849,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FLIR MR277 Materialfeuchtemessgerät integrierte Wärmebildkamera, Temperaturmessung, Berührungslose IR-MessungDas MR277 ist das erste Gebäudeinspektionssystem von FLIR, das die Vorteile der infrarotgesteuerten Messung (Infrared Guided Measurement, IGM) und unserer patentierten multispektralen dynamischen Bildgebung (MSX) mit fortschrittlichen Umgebungssensoren kombiniert, um Ihnen dabei zu helfen, Probleme schnell zu verorten, klar zu identifizieren und einfach zu dokumentieren. Die IGM-Messhilfetechnologie und ein Laserpointer isolieren den Bereich, in dem Sie den integrierten stiftlosen Feuchtigkeitssensor für nicht-invasive Messungen oder die externe Stiftsonde für invasive Messungen verwenden können. Mit automatisch berechneten Umgebungswerten und einem vor Ort austauschbaren Feuchtigkeits-/Temperatursensor ermöglicht Ihnen das MR277, schnell mit der Arbeit fertig zu werden und somit Ausfallzeiten zu minimieren. Verbinden Sie sich via METERLiNK mit externen Geräten und verwenden Sie FLIR Tools, um die Fehlersuche und -berichterstattung zu verbessern.1454,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Laserliner CondenseSpot Plus Infrarot-Thermometer Berührungslose IR-Messung 082.046EDieses Infrarotthermometer eignet sich zur Vorbeugung von Schäden an der Gebäudesubstanz durch die Lokalisierung von Wärmebrücken und Kondensationsfeuchte. Das Gerät ermittelt die Oberflächentemperatur, die Umgebungstemperatur, die relative Luftfeuchtigkeit und die Taupunkttemperatur. Auch Temperaturmessungen an schlecht zugänglichen Stellen oder gefährdeten Messzonen sind möglich. Auf dem praktischen Multifunktionsdisplay werden unterschiedliche Messwerte simultan angezeigt.119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der aktuelle Freibetrag für Schenkungen und Erbschaften? Wie wird der Freibetrag von der Steuer abgezogen?
Der aktuelle Freibetrag für Schenkungen und Erbschaften beträgt 500.000 Euro. Der Freibetrag wird von der Steuer abgezogen, indem er vom Wert der Schenkung oder des Erbes abgezogen wird. Falls der Freibetrag überschritten wird, muss für den darüber liegenden Betrag Steuer gezahlt werden. **
-
Wie hoch ist der aktuelle Freibetrag für Schenkungen und Erbschaften und unter welchen Voraussetzungen kann dieser geltend gemacht werden?
Der aktuelle Freibetrag für Schenkungen und Erbschaften beträgt 500.000 Euro. Dieser kann alle 10 Jahre von jedem Erben oder Beschenkten in Anspruch genommen werden. Voraussetzung ist, dass der Beschenkte oder Erbe mit dem Schenker oder Erblasser in gerader Linie verwandt ist. **
-
Wie hoch ist der aktuelle Freibetrag für Geschenke, die steuerfrei bleiben? In welcher Höhe liegt der Freibetrag für Erbschaften und Schenkungen?
Der aktuelle Freibetrag für steuerfreie Geschenke liegt bei 20.000 Euro pro Jahr. Der Freibetrag für Erbschaften und Schenkungen beträgt 400.000 Euro für Kinder und Ehepartner, 20.000 Euro für Enkel und 100.000 Euro für Eltern. **
-
Welche Rechte haben Mieter und Vermieter im Hinblick auf die Eigentumsverhältnisse eines Mietobjekts? Welche Regelungen gelten für die Klärung von Eigentümerverhältnissen bei Erbschaften oder Schenkungen?
Mieter haben das Recht auf ungestörten Besitz und Nutzung des Mietobjekts, unabhängig von den Eigentumsverhältnissen. Vermieter haben das Recht, das Mietobjekt zu vermieten und Miete zu erhalten, solange sie rechtmäßige Eigentümer sind. Bei Erbschaften oder Schenkungen müssen die Eigentumsverhältnisse durch entsprechende Dokumente und rechtliche Schritte geklärt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.